2026年9月 · 北京积分落户教育背景指标解读
一、先看规则:教育背景指标怎么算分
北京积分落户的教育背景指标,标准分值是这样的:
大学专科(含高职)10.5分,大学本科学历并取得学士学位15分,研究生学历并取得硕士学位26分,研究生学历并取得博士学位37分。以上学历学位积分不累计,取最高一档。
但这条政策后面跟着一句非常关键的话:"取得学历(学位)期间连续缴纳社会保险年限及连续居住年限的积分与学历(学位)积分不累计。"
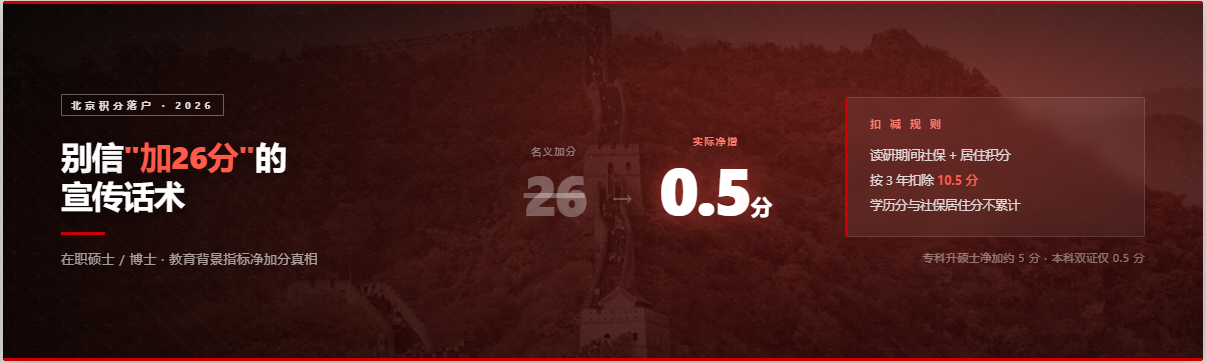
翻译成大白话:如果你在读在职硕士或博士期间,同时还在缴纳北京社保、还在居住,那这段时间的社保分和居住分,要和学历分二选一,不能同时拿。扣减规则是自毕业日期起往前扣除相应年限的社保和居住积分。
具体扣多少年?根据操作细则,除本科按4年扣除外,大专、硕士、博士统一按3年扣除,每年社保3分加上居住0.5分,合计3.5分,3年就是10.5分。
二、26分和37分的"净收益"到底是多少
先看硕士。
一个本科双证、一直在职的申请人,如果读了非全日制硕士,教育背景从本科15分变成硕士26分,名义上多了11分。但需要扣除读研3年期间的社保和居住积分,即10.5分。实际净加分 = 11 − 10.5 = 0.5分。
0.5分。北京积分落户每年的上岸分差,往往就在0.5分以内。这个数字意味着,从纯积分角度算,在职读一个硕士,投入两三年时间和数万元学费,换来的净加分几乎可以忽略不计。
再看博士。
如果硕士学历者继续读在职博士,教育背景从26分跳到37分,名义上多了11分,同样扣除3年10.5分,净加分还是0.5分。也有分析直接将博士的在职净分列为26.5分,与硕士名义26分几乎持平。
换句话说,在职学历的"边际收益"极低。硕士比本科多0.5分,博士比硕士多0.5分,而你付出的时间成本、学费成本、论文压力,都是实打实的。
<!-- 双证硕士到双证博士 -->从双证硕士到双证博士,净增约0.5分。
博士学历标准分值37分,扣除读博期间3年社保和居住积分10.5分,实际教育背景积分为37 − 10.5 = 26.5分。你目前双证硕士是26分,增量就是0.5分。名义上涨了11分,扣减之后到手同样只有0.5分。
读博的时间成本通常四五年以上,远高于硕士。单纯为了积分去读,这笔账更难算平。
三、这个账到底该怎么算
关键问题不在于"能加多少分",而在于"你原本是什么学历"。
如果你原本是专科(10.5分),读在职硕士后变成26分,名义多15.5分,扣10.5分,净加5分。相比本科起点的人,专科学历者读在职硕士的净收益要高出10倍。
如果你原本是本科单证(只有学历没有学位,按10.5分计),读双证硕士后变成26分,净加5分,效果同样明显。
但如果你已经是本科双证(15分),读在职硕士的净加分只有0.5分。这0.5分在积分落户的竞争里,不能说完全没用,但绝对不值得为此专门去读一个硕士。
所以核心判断标准很简单:看你当前的教育背景积分处在哪一档。从专科或单证本科跨到双证硕士,跨度大,净收益可观;从双证本科跨到双证硕士,跨度小,扣减几乎吃掉了全部增量。
四、几种在职学历路径的积分认定
不是所有在职学历都能被积分落户认可,这一点需要特别注意。
非全日制双证硕士(含MBA)是有效的
2016年研究生招生制度改革后,非全日制与全日制实行统一考试、统一培养标准,毕业获得毕业证和学位证,学历学位证书具有同等法律地位,可以按硕士研究生学历学位标准获得积分。读三年非全日制MBA期间正常缴纳社保,三年社保+居住积分累计10.5分,而硕士学历比本科学历多11分,申请人可以选择按学历加分核算,获得略高的分值。
同等学力申硕基本没有积分价值
同等学力申硕属于单证,只获得硕士学位证,没有研究生毕业证,不属于学历教育,不符合积分落户"研究生学历并取得硕士学位"的要求。虽然政策规定"只取得学历或学位的可按照有关标准获得积分",但实际操作中,北京积分落户的学历加分仅承认学信网可查的研究生学历,同等学力申硕的单证学位不在此列。
留学硕士需通过留服认证
国(境)外学历学位必须经教育部留学服务中心认证,认证通过后按硕士标准计26分,同样需要扣除就读期间社保和居住分。市场上一些"不出国一年拿双证"的项目,即便拿到证书,留服认证也存在较大不确定性,需要格外谨慎。
五、真正值得考虑的情况
排除掉"净加分只有0.5分"的本科双证读硕士这条路径,以下几种情况,在职学历提升的积分回报是相对合理的。
专科升硕士。从10.5分到26分,净加约5分。在积分落户竞争白热化的阶段,5分是实打实的优势。
本科单证升双证硕士。本科单证按10.5分计,读双证硕士后26分,净加约5分。同时解决了"只有学历没有学位"的短板。
年龄尚早、长期规划者。如果你距离45岁年龄减分线还有足够时间,在职硕士的0.5分净增虽然微小,但叠加学历提升带来的职业发展收益,未必不值得。但如果单纯为了积分落户而读,账算不过来。
六、几个容易踩的坑
第一,别信"加26分"的宣传话术。26分是硕士学历的标准分值,不是你的净加分。扣减规则一算,本科起点的人实际到手可能只有0.5分。市场上不少留学机构和在职研究生项目在宣传时,只讲26分不讲扣减,这是典型的误导。
第二,注意"取得学历期间"的界定。扣减是按"自毕业日期起往前扣除相应连续缴纳社会保险年限",不是按你实际就读的年限。如果你读研期间中间有断缴社保的月份,扣减的起算点可能会受到影响,填报时需要仔细核对。
第三,博士的账比硕士更不划算。硕士到博士,名义涨11分,扣减10.5分,净加0.5分。而读博的时间成本通常是4年以上,远高于硕士。除非你本身有学术追求或职业需要,单纯为了积分读在职博士,投入产出比极低。
第四,申报系统里有模拟计算器。教育背景指标填报页面设有积分模拟计算器,可以在填报前自测分值,综合考虑合法稳定就业和合法稳定住所的得分,选择能取得的较高分值结果进行填报。填之前先算一遍,比事后后悔强。